Inhoudsopgave
Ontdek de verschillende manieren om een tweedehands auto te financieren, inclusief tips en persoonlijke ervaringen.
Inleiding tot het financieren van een tweedehands auto
Wanneer je overweegt om een tweedehands auto aan te schaffen, komt de vraag naar boven: hoe ga ik dit financieren? Dit is een werkelijkheid waar veel mensen zich mee geconfronteerd zien. In mijn ervaringen merk ik dat de financieringsopties vaak behoorlijk overweldigend kunnen zijn. Er zijn zoveel keuzes, en elke optie heeft zijn eigen voor- en nadelen. In dit artikel neem ik je mee in de wereld van het financieren van een tweedehands auto, en deel ik mijn persoonlijke inzichten.
Waarom een tweedehands auto?
Een tweedehands auto heeft verschillende voordelen. Een daarvan is de prijs: je betaalt namelijk veel minder dan voor een nieuwe auto. Wat ik altijd belangrijk vind, is het feit dat de afschrijving veel minder is. Nieuwe auto’s kunnen in het eerste jaar wel tot 20% van hun waarde verliezen. Bij een tweedehands voertuig is die afschrijving al gebeurd. Daarnaast vind je vaak een breder aanbod van verschillende merken en modellen.
Voordelen van het kopen van een tweedehands auto
- Lagere kosten: Je kunt gemakkelijk een goede deal vinden binnen jouw budget.
- Korting op verzekering: De verzekeringspremie voor een tweedehands auto is vaak lager.
- Breder aanbod: Je hebt de keuze uit verschillende merken, modellen en uitvoeringen.
Financieringsopties voor tweedehands auto’s
Er zijn verschillende manieren om een tweedehands auto te financieren. Het is essentieel om de voor- en nadelen van elke optie goed af te wegen, zodat je de juiste keuze kunt maken voor jouw situatie. Hieronder bespreek ik de meest gebruikte financieringsmethodes.
1. Contante betaling
De meest directe manier om een tweedehands auto te kopen, is door contant te betalen. Dit betekent dat je het volledige bedrag in één keer betaalt. Wat ik vaak hoor is dat mensen hierdoor, in de eerste plaats, geen schulden aangaan. Bovendien maakt dit het onderhandelingstraject makkelijker, omdat je als koper vaak een betere positie hebt.
Toch is het belangrijk om ook te beseffen dat dit niet voor iedereen de meest praktische optie is. Niet iedereen heeft het vermogen om zomaar duizenden euro’s in één keer neer te leggen.
2. Autolening
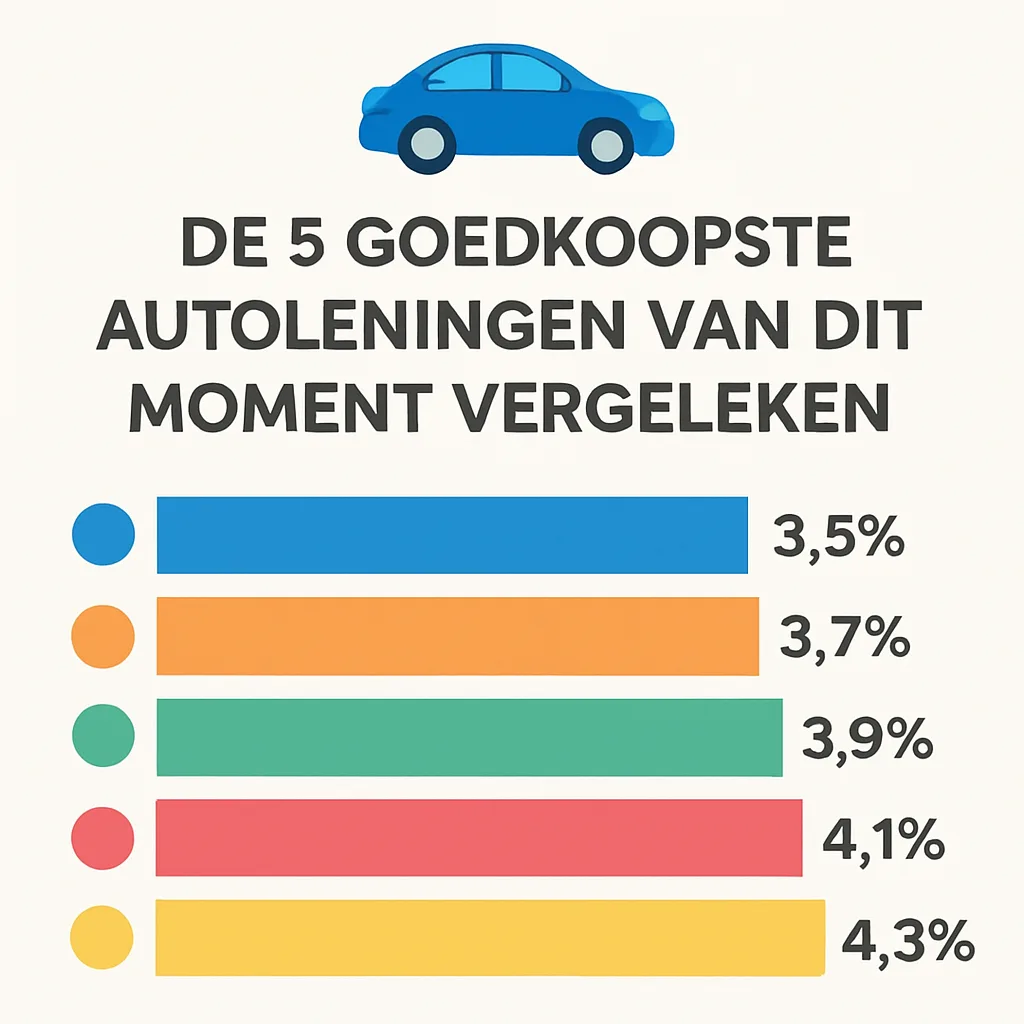
Een veelgebruikte financieringsoptie is het afsluiten van een autolening. Hierbij maak je gebruik van een lening bij de bank of een andere financiële instelling om de auto te kopen. Daarom is het belangrijk dat je de rente, looptijd en maandlasten goed in de gaten houdt.
| Soort lening | Rente (%) | Looptijd | Voor- en nadelen |
|---|---|---|---|
| Persoonlijke lening | 4 - 8% | 1 - 10 jaar | Vast maandbedrag, geen extra kosten |
| Doorlopend krediet | 5 - 10% | Onbepaald | Flexibiliteit, maar onvoorspelbare kosten |
| Autolening via de dealer | 5 - 12% | 2 - 6 jaar | Handig, maar vaak hogere rente |
3. Financial lease
Financial lease is een optie die je vaak ziet bij zakelijke auto’s, maar ook privé steeds meer voorkomt. Bij financial lease ben je de economisch eigenaar van de auto, maar is de leasemaatschappij juridisch eigenaar. Dit houdt in dat je de auto kunt afschrijven, maar dat je ook te maken hebt met maandelijkse betalingen.
Wat ik heb gemerkt is dat deze optie vooral aantrekkelijk is als je regelmatig een nieuwe auto wilt en graag profiteert van de belastingvoordelen. Maar besef goed dat je bij financial lease vaak ook extra kosten hebt, zoals onderhoud en verzekering, die je zelf moet regelen.
4. Operational lease
Bij operational lease huur je de auto voor een bepaalde periode. Dit betekent dat je geen eigenaar bent en na afloop van de leaseperiode de auto inlevert. In de praktijk zie je dat dit veel voorkomt bij bedrijven, maar steeds meer particulieren overwegen deze optie ook.
Het grootste voordeel is dat je geen omkijken hebt naar onderhoud en verzekering. Alles wordt door de leasemaatschappij geregeld. Het is echter wel belangrijk om te weten dat, net als bij financial lease, je vaak te maken hebt met een kilometerbeperking.
Waar moet je op letten bij het financieren?
Bij het kiezen van een financieringsoptie is het slim om goed na te denken over verschillende factoren. Wat wil je, en wat is je financiële situatie? Zet je prioriteiten op een rij. Hier zijn enkele belangrijke overwegingen:
1. Maandlasten
Het is cruciaal om na te gaan wat de maandlasten zijn van de financiering. Wat kan je comfortabel betalen zonder in de problemen te komen? In de praktijk zie je vaak dat mensen zich overschatten, wat leidt tot financiële stress.
2. Rente
Vergelijk de rentepercentages van verschillende aanbieders. Een paar procent kan op jaarbasis een aanzienlijk verschil maken in de totale kosten van de lening. Let ook op eventuele bijkomende kosten, zoals administratie- en afsluitkosten.
3. Looptijd
De looptijd van de lening of lease is belangrijk voor zowel je maandlasten als de totale kosten. Een kortere looptijd betekent vaak hogere maandlasten, maar je betaalt uiteindelijk minder rente. Bij een langere looptijd betaal je meer rente, maar zijn je maandlasten werkbaar.
Tips voor het financieren van je tweedehands auto
Naast de keuze voor een financieringsvorm zijn er ook praktische tips die ik kan geven op basis van mijn eigen ervaringen:
Kijk naar je huidige financiële situatie
Voordat je een financiering aangaat is het belangrijk om je financiën goed op een rij te zetten. Heb je voldoende spaargeld voor onverwachte uitgaven, zoals onderhoud aan de auto? Zorg ervoor dat je niet al je spaargeld in de auto steekt.
Doe je huiswerk
Neem de tijd om verschillende aanbieders te vergelijken. Websites zoals vergelijkingssites kunnen erg handig zijn. Ik ben altijd verbaasd over het verschil in rente en voorwaarden. Dit kan je op lange termijn veel geld besparen.
Onderhandel
Bij het kopen van een auto is er vaak ruimte voor onderhandeling, zowel met de verkoper als met de financiële instelling. Laat je niet meteen afschepen; vraag gerust naar betere voorwaarden.
Veelgemaakte fouten bij het financieren
Er zijn een aantal veelvoorkomende valkuilen waar je voor moet oppassen:
1. Te veel lenen
Een van de meest voorkomende fouten is te veel lenen. Dit leidt vaak tot onnodige financiële druk. Houd je aan een budget en leun niet te ver achterover.
2. Niet goed lezen van de voorwaarden
Het is essentieel om de voorwaarden van de lening goed door te lezen. Wat is de rente? Zijn er extra kosten? Neem de tijd om alles te begrijpen voordat je ergens je handtekening onderzet.
3. Geen rekening houden met bijkomende kosten
Bij het kopen van een auto komen vaak extra kosten kijken, zoals verzekering, belasting en onderhoud. Dit is iets waar je bij de financiering ook rekening mee moet houden.
Conclusie?
Het financieren van een tweedehands auto is geen gemakkelijke opgave. Maar door je goed voor te bereiden, verschillende opties te onderzoeken en je eigen financiële situatie in de gaten te houden, kom je een heel eind. Ik hoop dat je met deze inzichten een weloverwogen keuze kunt maken. Of je nu voor een autolening, financial lease of zelfs contante betaling kiest, zorg ervoor dat het past bij jouw lifestyle en budget. Veel succes met het vinden van de perfecte tweedehands auto!
Veelgestelde vragen
Dat hangt af van je persoonlijke situatie. Een autolening of contante betaling zijn populaire opties.
Ja, naast de aanschafprijs komen er vaak kosten zoals verzekering en onderhoud bij kijken.
Het kan voordelig zijn, vooral voor zakelijke rijders, maar let op de bijbehorende voorwaarden.