Inhoudsopgave
Ontdek de voor- en nadelen van een autolening via de dealer of de bank. Welke optie past het beste bij jouw situatie?
Inleiding
Als je op het punt staat om een nieuwe auto aan te schaffen, komt de vraag om de hoek kijken: ga ik een autolening afsluiten via de dealer of bij de bank? Wat ik heb gemerkt, is dat veel mensen zich afvragen wat de beste keuze is qua rente, voorwaarden en flexibiliteit. In dit artikel neem ik je mee in de voor- en nadelen van beide opties, zodat je een weloverwogen keuze kunt maken.
De autolening via de dealer
Als je kiest voor een autolening via de dealer, ga je meestal in zee met een financieringsmaatschappij die samenwerkt met de autodealer. Dit kan aantrekkelijk lijken, vooral vanwege de verschillende aanbiedingen die soms worden gedaan.
Voordelen van een autolening via de dealer
- Makkelijker proces: Bij de dealer wordt alles voor je geregeld. Je hoeft je niet druk te maken om al het papierwerk.
- Directe verkoopkansen: Dealers hebben vaak speciale aanbiedingen, zoals “bij aankoop van deze auto krijgt u een lage rente.”
- Flexibele opties: Soms zijn er mogelijkheden voor afbetaling die via de dealer kunnen worden geregeld, zoals het opleggen van een lagere betaling in de beginmaanden.
Nadelen van een autolening via de dealer
- Hogere rente: De rente kan vaak hoger zijn dan bij een bank, vooral als het om een persoonlijke lening gaat.
- Beperkte keuze: Je bent vaak beperkt tot de producten die de dealer aanbiedt en hebt daardoor minder ruimte om te vergelijken.
- Druk van de verkoper: Bij de dealer kan het voelen alsof je onder druk staat om meteen een beslissing te maken, omdat ze geneigd zijn om sneller te ‘verkopen’.
De autolening bij de bank
Bij het afsluiten van een autolening bij een bank of financiële instelling heb je in de praktijk meer mogelijkheden om te vergelijken. Je kunt de rente en voorwaarden van meerdere aanbieders naast elkaar leggen voordat je een beslissing neemt.
Voordelen van een autolening bij de bank
- Lagere rente: Banken bieden over het algemeen lagere rentetarieven in vergelijking met dealers.
- Meer keuze: Je hebt de vrijheid om verschillende leningen en providers te vergelijken, waardoor je een aanbod kunt kiezen dat het beste bij jou past.
- Flexibele voorwaarden: Banken hebben vaak meer flexibele looptijden en aflossingsmogelijkheden.
Nadelen van een autolening bij de bank
- Langere procedure: Het papierwerk en de goedkeuringsprocessen kunnen langer duren dan via een dealer.
- Geen directe verkoperskortingen: Je mist mogelijk kortingen of speciale aanbiedingen die de dealer biedt.
Samen vergelijken: rente en voorwaarden
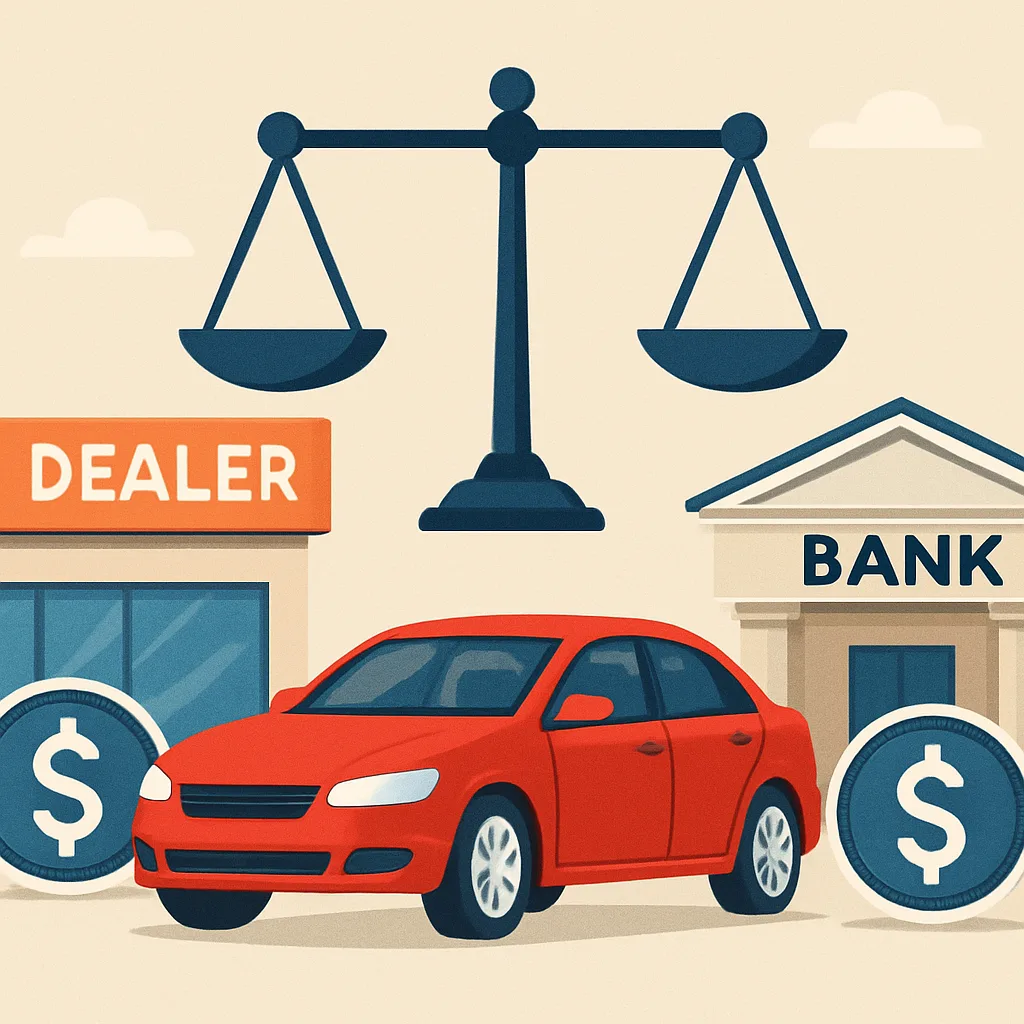
Bij het vergelijken van een autolening via de dealer of de bank is het essentieel om naar zowel de rente als de voorwaarden te kijken. In de praktijk zie je dat dit een groot verschil kan maken in het bedrag dat je uiteindelijk betaalt.
| Kenmerk | Dealer | Bank |
|---|---|---|
| Rentepercentage | 6% - 10% | 3% - 5% |
| Looptijd | 3 - 5 jaar | 1 - 10 jaar |
| Toeslagen | Servicekosten | Mogelijk administratiekosten |
| Flexibiliteit aflossing | Beperkt | Hogere flexibiliteit |
Wat is voor jou belangrijk?
Voordat je beslist, is het belangrijk om te overwegen wat voor jou belangrijk is. Heb je een drukke levensstijl en heb je behoefte aan snelheid en efficiëntie? Of speel je liever op veilig en ga je voor de beste rente? In mijn ervaring is het vaak het beste om *een goede balans* te vinden tussen gemak en kosten. Ik heb zelf ooit een lening afgesloten bij de bank, omdat ik uiteindelijk een beter bedrag kon krijgen.
Persoonlijke ervaringen
Onlangs besloot ik om een nieuwe auto aan te schaffen. Ik had de keuze tussen een lening bij de dealer en de bank. De dealer bood me een rente aan van 8% met een looptijd van vijf jaar. De bank, daarentegen, bood me een rente van 4% met meer flexibele voorwaarden. Na wat rekenen en vergelijken, was de keuze snel gemaakt. Het scheelde me uiteindelijk bijna €1.500 over de hele looptijd van de lening. Dit laat echt zien hoe belangrijk het is om goed te vergelijken.
Belangrijke vragen om jezelf te stellen
Als je de knoop wilt doorhakken, zijn hier een paar vragen die je jezelf kunt stellen:
- Wat is mijn budget voor de maandelijkse aflossing?
- Hoe lang wil ik de lening lopen?
- Wat zijn de totale kosten van de lening?
- Heb ik plannen om de auto op een bepaalde termijn te verkopen?
Door deze vragen te stellen, krijg je beter inzicht in wat het beste voor jou werkt. Ik heb gemerkt dat het ook helpt om je gedachten op een rijtje te zetten en een plan te maken voordat je een keuze maakt.
Leningen vergelijken: tools en tips
Er zijn tegenwoordig diverse online tools die je kunnen helpen om autoleningen te vergelijken. Deze tools geven je een goed overzicht van de meest voorkomende aanbieders en hun voorwaarden. Hier zijn een paar tips om in gedachten te houden:
- Gebruik betrouwbare vergelijkingssites: Deze geven vaak een helder beeld van de prijzen en voorwaarden.
- Let op kleine lettertjes: Controleer altijd de algemene voorwaarden om onverwachte kosten te voorkomen.
- Vraag om advies: Schakel een financieel adviseur in als je het moeilijk vindt om een keuze te maken.
Checklist voor de keuze van je autolening
Hier is een handige checklist die ik gebruik bij het vergelijken van autoleningen:
- Vergelijk rentepercentages.
- Controleer het totale bedrag aan aflossingen.
- Bekijk de voorwaarden voor vervroegd aflossen.
- Vraag naar eventuele verborgen kosten.
- Lees ervaringen van anderen over de lening.
Door deze checklist af te lopen, zorg je ervoor dat je alle belangrijke details hebt overwogen. Hierdoor wordt de keuze tussen een autolening via de dealer of de bank een stuk eenvoudiger.
Veelgestelde vragen
De rente bij een dealer kan varieren van 6% tot 10%, terwijl je bij een bank vaak tussen de 3% en 5% kunt rekenen.
Bij veel banken is dit mogelijk, maar bij dealers kunnen hier extra kosten aan verbonden zijn.
Je hebt meestal een identiteitsbewijs, loonstroken en eventueel bewijs van eigen vermogen nodig.