Inhoudsopgave
- Inleiding tot de verbouwingsfinanciering
- Fout 1: Geen duidelijk budget vaststellen
- Fout 2: Te weinig research naar financieringsmogelijkheden
- Fout 3: Genegeerde lange termijn kosten
- Fout 4: Onvoldoende voorbereid zijn op onvoorziene kosten
- Fout 5: Geen professioneel advies inwinnen
- Conclusie: Evalueer je opties
Bij het financieren van een verbouwing gaat het vaak mis. In dit artikel bespreek ik vijf veelgemaakte fouten en hoe je ze kunt vermijden.
Inleiding tot de verbouwingsfinanciering
Als je je huis wilt verbouwen, kan de financiering ervan een uitdaging zijn. Wat ik heb gemerkt, is dat veel mensen ondoordacht besluiten nemen die hen financieel in de problemen kunnen brengen. In dit artikel bespreek ik de vijf grootste fouten die mensen maken bij het financieren van hun verbouwing, zodat jij voorbereid bent en weloverwogen keuzes kunt maken.
Fout 1: Geen duidelijk budget vaststellen
Een van de grootste fouten die je kunt maken, is het ontbreken van een duidelijk budget. Wat ik vaak heb gezien, is dat mensen beginnen met dromen over hun verbouwing zonder na te denken over de kosten. Ze denken: "Wat maakt het uit, ik vind wel een manier om het te betalen." Maar zo werkt het natuurlijk niet. In de praktijk zie je dat zonder budget het risico groot is dat je over je middelen heen gaat.
Hoe stel je een budget op?
Begin met een gedetailleerde lijst van alle geplande werkzaamheden en de bijbehorende kosten. Neem daarin zowel directe kosten zoals materiaal en arbeid, als indirecte kosten zoals vergunningen en onvoorziene uitgaven.
- Materialen: Denk aan hout, verf, tegels, enzovoort.
- Arbeidskosten: Vergeet niet om de kosten van aannemers of klusjesmannen in te calculeren.
- Vergunningen: Dit kan variëren, afhankelijk van je gemeente.
- Onvoorziene uitgaven: Reserveer minstens 10-15% van je budget voor onverwachte kosten.
Fout 2: Te weinig research naar financieringsmogelijkheden
Veel mensen hebben de neiging om zich alleen te richten op de meest voor de hand liggende financieringsopties, zoals een persoonlijke lening of doorlopend krediet. Maar in de praktijk zie je dat er veel meer mogelijkheden zijn. Bij het financieren van een verbouwing kun je onder andere denken aan:
| Financieringsvorm | Voordelen | Overwegingen |
|---|---|---|
| Persoonlijke lening | Vaste rente, vaste looptijd | Hogere rente dan hypotheek |
| Doorlopend krediet | Flexibel, snel toegang tot geld | Rente kan fluctueren |
| Verbouwingshypotheek | Lagere rente, over het huis zelf | Hogere aanvraagkosten |
| Familiebijdrage | Niet terugbetalen, afhankelijk van relatie | Kan relaties compliceren |
Bij het kiezen van een financieringsoptie
Neem de tijd om alle opties te vergelijken. Wat ik vaak heb gedaan, is verschillende aanbieders bekijken en hun voorwaarden grondig bestuderen. Vraag offertes aan en maak gebruik van online rekentools om de kosten goed te overzien.
Fout 3: Genegeerde lange termijn kosten
Een andere veelvoorkomende fout is het negeren van de lange termijn kosten. Je vindt een financieringsoptie die nu goed lijkt te passen, maar hoe ziet het er over vijf of tien jaar uit? Dit soort beslissingen kunnen je later veel geld kosten.
Voorbeeld van lange termijn kosten
Stel dat je kiest voor een doorlopend krediet met een variabele rente. Wat als de rente stijgt? Je kunt uiteindelijk veel meer betalen dan je had verwacht. In plaats daarvan kun je overwegen om te investeren in een vaste rente lening, ook al lijkt dat nu misschien duurder. Het kan je op de lange termijn geld besparen.
Rente vergelijken
Kijk goed naar de rentepercentages en de looptijden. Weet wat een gemiddeld percentage is voor jouw situatie en vergelijk dit met wat aanbieders bieden. Neem je rentepercentage in overweging en hoe dit in de toekomst kan veranderen.
Fout 4: Onvoldoende voorbereid zijn op onvoorziene kosten
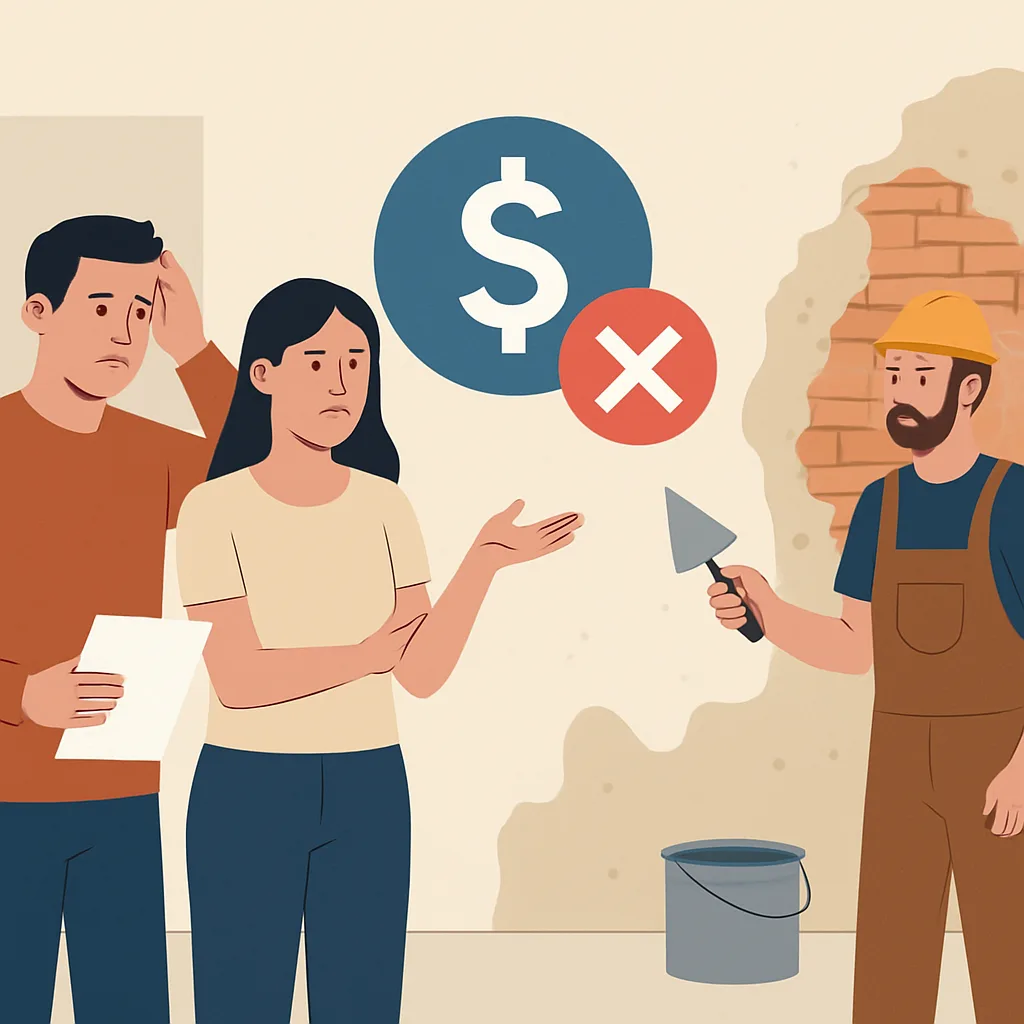
Een verbouwing kan altijd meer kosten met zich meebrengen dan je van tevoren had ingeschat. Ik heb dit zelf ook meegemaakt toen ik mijn keuken verbouwde. Wat begon als een eenvoudig project, resulteerde in onverwachte kosten door verborgen gebreken.
Hoe je je kunt voorbereiden
Om voorbereid te zijn op onvoorziene kosten, is het verstandig om deze altijd in je budget op te nemen. Reserveer ten minste 10-15% van je totale begroting als buffer. Dit kan de stress verminderen als je geconfronteerd wordt met extra uitgaven die je niet had voorzien.
Concrete voorbeelden van onvoorziene kosten
Denk hierbij aan:
- Vervangen van leidingen of elektriciteit die niet meer aan de normen voldoen.
- Structuurproblemen zoals rot of schimmel die zichtbaar worden tijdens de verbouwing.
- Kosten voor extra vergunningen indien nodig.
Fout 5: Geen professioneel advies inwinnen
Een van de grootste vergissingen die mensen maken, is geloven dat ze alles zelf kunnen. Ik dacht ook altijd dat ik de meeste zaken zelf kon regelen, maar in werkelijkheid is er veel dat je kunt leren van professionals.
Waarom een expert inschakelen?
Door te investeren in professioneel advies kun je veel fouten en kosten besparen. Een architect of aannemer kan waardevolle inzichten delen over wat haalbaar is binnen je budget en wat de beste manier is om je plannen te realiseren. Ook kan een financieel adviseur je helpen bij het vinden van de beste leningen en hypotheekopties.
Wanneer moet je advies inwinnen?
Overweeg om advies te vragen in de volgende gevallen:
- Als je niet zeker weet wat je precies wilt renoveren.
- Als je twijfelt over de organen van je financiering.
- Bij het maken van grote beslissingen zoals het kiezen van een aannemer.
Conclusie: Evalueer je opties
Je hebt nu een overzicht van de vijf grootste fouten die mensen maken bij het financieren van hun verbouwing. Elk van deze fouten kan een grote impact hebben op je financiële situatie. Door je goed voor te bereiden, een duidelijk plan te maken en professioneel advies in te winnen, kun je veel van deze valkuilen vermijden. Begin niet zonder goed na te denken en neem de tijd om elke stap zorgvuldig te overwegen.
Veelgestelde vragen
De meest gemaakte fouten zijn het ontbreken van een duidelijk budget, onvoldoende onderzoek naar financieringsmogelijkheden en het negeren van lange termijn kosten.
Reserveer ten minste 10-15% van je budget voor onverwachte kosten en maak een gedetailleerde lijst van mogelijke extra uitgaven.
Ja, een financieel adviseur kan je helpen de beste opties te vinden en mogelijke fouten te vermijden.